
आजकल कमाई चाहे जितनी हो, महीने के आखिर में पैसे बचाना आसान नहीं होता। सैलरी आते ही घर का खर्च, राशन, बिजली का बिल, EMI और रोजमर्रा की जरूरतों में काफी पैसा निकल जाता है। फिर महीने के आखिरी दिनों में लगता है कि इस बार भी कुछ बचा नहीं।लेकिन अगर शुरुआत से ही थोड़ी planning कर ली जाए, तो बचत करना इतना मुश्किल भी नहीं है। जरूरी नहीं कि आप एक साथ बहुत ज्यादा पैसा बचाएं। छोटी रकम से शुरुआत करके भी धीरे-धीरे अच्छी बचत बनाई जा सकती है।
अगर आपकी कमाई के हिसाब से संभव हो, तो हर महीने ₹5,000 बचाने का लक्ष्य रखा जा सकता है।
सबसे पहले यह पता करें कि पैसा जा कहां रहा है
बचत करने से पहले एक महीने का अपना खर्च देखना जरूरी है।मान लीजिए आपकी महीने की कमाई ₹25,000 है। अब एक कागज या मोबाइल में लिखिए कि इन पैसों में से कितना पैसा कहां खर्च होता है।
जैसे:
- घर का खर्च
- राशन
- बिजली और पानी
- मोबाइल और इंटरनेट
- आने-जाने का खर्च
- EMI
- बच्चों से जुड़े खर्च
- बाहर खाने-पीने का खर्च
- दूसरी छोटी-बड़ी जरूरतें
जब आप एक महीने का पूरा हिसाब लिखेंगे, तो आपको खुद समझ आने लगेगा कि पैसा कहां ज्यादा खर्च हो रहा है।कई बार हमें लगता है कि हमारा खर्च सिर्फ जरूरी चीजों पर हो रहा है, लेकिन हिसाब लिखने के बाद कुछ ऐसे खर्च भी सामने आते हैं जिन्हें आसानी से कम किया जा सकता है।
₹5,000 बचाने का आसान तरीका
अगर आपकी महीने की कमाई ₹25,000 है और आपके जरूरी खर्च संभालने लायक हैं, तो ₹5,000 बचाने का लक्ष्य रखा जा सकता है।₹5,000 हर महीने बचाने पर:
₹5,000 × 12 महीने = ₹60,000
यानी एक साल में ₹60,000 जमा हो सकते हैं।अगर आपकी कमाई कम है तो परेशान होने की जरूरत नहीं है। जरूरी नहीं कि आप शुरुआत से ही ₹5,000 बचाएं। आप ₹500 या ₹1,000 से भी शुरुआत कर सकते हैं।
बचत की रकम से ज्यादा जरूरी है बचत करने की आदत बनाना।
महीने के आखिर में बचाने के बजाय शुरुआत में बचाएं
यह गलती बहुत लोग करते हैं।पहले पूरा महीना खर्च करते हैं और सोचते हैं कि जो पैसा बचेगा, उसे बचा लेंगे। लेकिन महीने के अंत तक अक्सर कुछ बचता ही नहीं।इसका आसान तरीका है कि कमाई मिलते ही बचत की रकम अलग कर दें।
उदाहरण के लिए अगर आपको ₹25,000 मिले और आपने ₹5,000 बचाने का फैसला किया है, तो ₹5,000 पहले ही अलग कर दें।अब आपके पास खर्च करने के लिए ₹20,000 हैं।इससे आपको पूरे महीने अपने खर्च उसी हिसाब से चलाने पड़ेंगे और बचत भी होती रहेगी।
छोटे खर्चों को नजरअंदाज न करें
बचत सिर्फ बड़े खर्च कम करने से नहीं होती। कई बार रोज के छोटे-छोटे खर्च मिलकर महीने में अच्छी-खासी रकम बन जाते हैं।जैसे रोज बाहर की चाय, बार-बार ऑनलाइन खाना मंगाना, बिना जरूरत ऑनलाइन खरीदारी या छोटी दूरी के लिए भी वाहन निकाल लेना।मान लीजिए आप रोज ₹100 ऐसा खर्च कर देते हैं जिसकी वास्तव में जरूरत नहीं थी।
तो:
₹100 × 30 दिन = ₹3,000
यानी सिर्फ ऐसे छोटे खर्चों पर ध्यान देकर महीने में करीब ₹3,000 तक बचाने की गुंजाइश बन सकती है।हर किसी का खर्च अलग होता है, इसलिए यह रकम व्यक्ति के हिसाब से कम या ज्यादा हो सकती है।
ऑनलाइन खरीदारी करने से पहले थोड़ा रुकें
ऑनलाइन खरीदारी ने सामान खरीदना बहुत आसान कर दिया है। कभी-कभी कोई चीज पसंद आई और कुछ ही मिनट में ऑर्डर भी हो जाता है।अगली बार कुछ खरीदने से पहले खुद से तीन सवाल पूछकर देखें:
क्या इसकी मुझे अभी सच में जरूरत है?
क्या मेरे पास पहले से ऐसा सामान मौजूद है?
अगर मैं इसे कुछ दिन बाद खरीदूं तो क्या सच में कोई फर्क पड़ेगा?
अगर इन सवालों का जवाब साफ नहीं है, तो खरीदारी कुछ दिनों के लिए टाल दें।कई बार कुछ दिन इंतजार करने के बाद खुद ही महसूस होता है कि उस सामान की जरूरत उतनी थी ही नहीं।
महीने का खर्च लिखने की आदत डालें
बचत के लिए किसी महंगे ऐप की जरूरत नहीं है। शुरुआत एक छोटी कॉपी या मोबाइल के नोट्स से भी की जा सकती है।
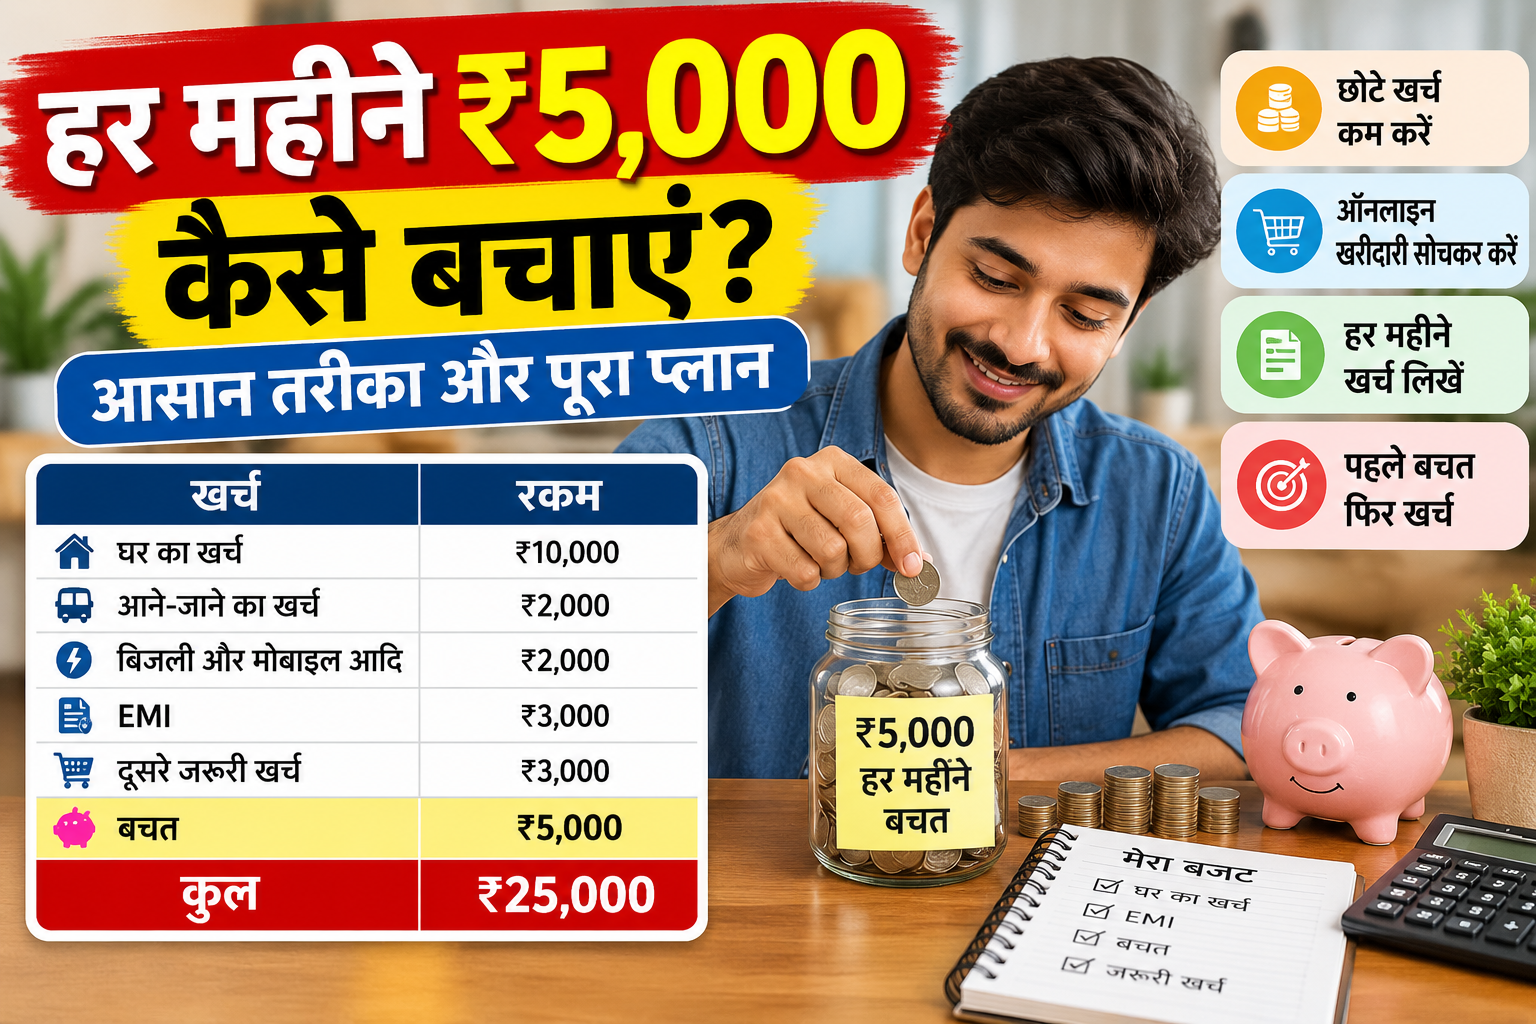
उदाहरण के लिए ₹25,000 की कमाई में आपका हिसाब कुछ ऐसा हो सकता है:
| खर्च | रकम |
| घर का खर्च | ₹10,000 |
| आने-जाने का खर्च | ₹2,000 |
| बिजली और मोबाइल आदि | ₹2,000 |
| EMI | ₹3,000 |
| दूसरे जरूरी खर्च | ₹3,000 |
| बचत | ₹5,000 |
| कुल | ₹25,000 |
यह सिर्फ एक उदाहरण है। हर परिवार का खर्च अलग होता है, इसलिए अपनी कमाई और जरूरत के अनुसार रकम बदलें।
बचत का पैसा अलग रखना अच्छा रहता है
अगर बचत के पैसे को उसी खाते में रखा जाए जिससे रोज का खर्च होता है, तो जरूरत पड़ने पर उसे खर्च करने का मन जल्दी हो सकता है।इसलिए बचत की रकम को अलग खाते या अपनी जरूरत के हिसाब से किसी सुरक्षित बचत विकल्प में रखने पर विचार कर सकते हैं।इससे आपको यह पता भी रहेगा कि आपने वास्तव में कितनी रकम बचाई है।
अचानक आने वाले खर्च के लिए भी पैसा रखें
जिंदगी में हर खर्च पहले से पता नहीं होता।कभी बाइक या स्कूटर खराब हो सकता है, घर में अचानक कोई जरूरी काम निकल सकता है या कमाई कुछ समय के लिए कम हो सकती है।ऐसी स्थिति में अगर थोड़ी बचत पहले से मौजूद हो तो दूसरों से पैसे लेने या तुरंत कर्ज लेने की जरूरत कम हो सकती है।इसलिए अपनी नियमित बचत में से धीरे-धीरे आपातकालीन रकम बनाने की कोशिश करें।शुरुआत में ₹10,000 का लक्ष्य रख सकते हैं। इसके बाद अपनी जरूरत के हिसाब से इसे बढ़ाते रहें।
₹5,000 नहीं बच पा रहे हैं तो भी शुरुआत करें
अगर अभी आपके लिए हर महीने ₹5,000 बचाना संभव नहीं है, तो लक्ष्य छोटा कर दें।
उदाहरण के लिए:
₹500 → ₹1,000 → ₹2,000 → ₹3,000 → ₹5,000
कम रकम से शुरुआत करने में कोई परेशानी नहीं है।
मान लीजिए आप सिर्फ ₹500 महीने बचाते हैं। कुछ महीनों बाद जब आपको इसकी आदत हो जाए, तो इसे ₹1,000 या उससे ज्यादा करने की कोशिश कर सकते हैं।धीरे-धीरे रकम बढ़ाना कई लोगों के लिए एक साथ बड़ा लक्ष्य रखने से आसान होता है।
₹5,000 हर महीने बचाने पर कितने पैसे होंगे?
अगर आप लगातार ₹5,000 हर महीने बचाते हैं, तो बिना किसी ब्याज या निवेश लाभ के आपकी जमा रकम कुछ ऐसी होगी:
| समय | जमा रकम |
| 1 महीना | ₹5,000 |
| 6 महीने | ₹30,000 |
| 1 साल | ₹60,000 |
| 2 साल | ₹1,20,000 |
| 3 साल | ₹1,80,000 |
यह सिर्फ आपकी जमा की गई रकम है। अगर भविष्य में आप अपनी जरूरत और जोखिम के अनुसार किसी निवेश विकल्प का इस्तेमाल करते हैं, तो उसका परिणाम अलग हो सकता है और निवेश में जोखिम भी हो सकता है।
आखिर में सबसे जरूरी बात
बचत करने के लिए हमेशा बड़ी सैलरी का इंतजार करने की जरूरत नहीं है।अगर कमाई कम है तो छोटी रकम से शुरुआत करें। अगर कमाई बढ़ती है तो बचत की रकम भी धीरे-धीरे बढ़ाएं।सबसे पहले अपना खर्च समझिए, फिर गैर-जरूरी खर्च कम कीजिए और कमाई मिलते ही बचत की रकम अलग रखने की कोशिश कीजिए।
₹5,000 से शुरुआत करना जरूरी नहीं है। ₹500 से शुरुआत करना भी शुरुआत ही है।
आज बचाए गए ₹500 की आदत ही आगे चलकर ₹5,000 या उससे ज्यादा की नियमित बचत में बदल सकती है।
ध्यान रखें: यह एक सामान्य बचत योजना का उदाहरण है। अपनी कमाई, परिवार के खर्च और जरूरी जिम्मेदारियों के अनुसार बचत की रकम तय करें।